3/09Budget Astuces
Budget personnel: maîtriser vos finances avec la règle 50/30/20
Gérez votre budget personnel selon trois piliers: revenus, dépenses et solde. Découvrez la règle 50/30/20 pour répartir sainement votre revenu net.
Par Hugo Fabre 8 min de lecture
 00:06
Gérer son budget personnel, c’est simplement photographier ce qui rentre chaque mois, ce qui sort, et ce qui en reste. Cette première étape ouvre trois chemins : répartir son revenu selon une structure éprouvée (la règle 50/30/20), catégoriser ses dépenses pour savoir où agir, ou adopter une méthode concrète du papier au numérique. Aucune de ces approches ne remplace un conseil en gestion de dettes pour qui traverse une crise ; aucune ne garantit un résultat rapide — c’est un apprentissage, et c’est normal qu’il prenne du temps.
Les 3 composantes essentielles d’un budget personnel
Un budget repose sur trois piliers que tout adulte peut identifier : les revenus (argent qui rentre), les dépenses (argent qui sort), et le solde (ce qu’il en reste). Cette photographie mensuelle est la base — elle précède toute stratégie d’épargne ou d’ajustement.
Les revenus englobent le salaire net, les allocations, les revenus secondaires, tout ce qui alimente le compte ou le portefeuille. Les dépenses couvrent loyers, courses, assurances, loisirs, tout ce qui la vide. Le solde, enfin, est la différence : s’il est positif, il y a de la marge ; s’il est négatif, il y a du travail à faire. Certains soldes sont régulièrement négatifs, et c’est justement ce que cette page aide à identifier et rectifier.
La règle 50/30/20 : première structure simple
La règle 50/30/20 divise le revenu net mensuel en trois parts : 50 % pour les besoins essentiels (loyer, charges, assurances, alimentation), 30 % pour les envies et les loisirs, 20 % pour l’épargne ou le remboursement de dettes. Ces pourcentages ne sont pas une loi, mais des repères qui aident à visualiser une répartition saine.
[sbs_jauges id= »regle_50_30_20″]
Pour un revenu net de 2 000 €, cela donne 1 000 € de besoins, 600 € d’envies, 400 € d’épargne. Cette méthode convient à presque tous les profils : salarié(e), travailleur indépendant débutant, ou personne en changement de situation. Elle est adaptable — si une personne est endettée, une variante existe : 60 % de besoins, 20 % d’envies, 20 % de remboursement de dettes. Cette variante 60/20/20 reconnaît que rembourser une dette est un besoin prioritaire, au moins temporairement.
L’intérêt de cette règle est qu’elle force une discipline sans être rigide. Un mois conforme à la répartition, un mois légèrement décalé ? Ce n’est pas un échec, c’est la réalité des variations saisonnières (chauffage en hiver, vacances en été). La structure aide à repérer quand les écarts deviennent habituels — et donc quand il faut ajuster.
Distinguer dépenses fixes, variables et exceptionnelles
Pour appliquer la règle 50/30/20 ou pour se connaître simplement, il faut d’abord catégoriser ses dépenses. Trois catégories émergent : les dépenses fixes (loyer, assurances, abonnements), les variables (alimentation, transports, loisirs), et les exceptionnelles (réparation auto, cadeau, frais médicaux ponctuels).
Les fixes sont exactement ce qu’elles sont chaque mois — on ne peut les réduire qu’en changeant structurellement (déménager, résilier une assurance, etc.). Les variables changent tous les mois selon les choix, les sorties, les achats impulsifs — ce sont les plus faciles à ajuster. Les exceptionnelles arrivent rarement, mais elles éjectent régulièrement le budget en l’air si on les oublie ; les lister en début d’année (entretien auto chaque trimestre, cadeaux de Noël, vacances) les rend prévisibles.
Pourquoi catégoriser ? Parce que si tu es en surcharge budgétaire, tu sais immédiatement : les fixes, tu ne peux les couper que par une grande décision (ce qui prend du temps) ; les variables, tu peux les serrer le mois suivant. Cette clarté évite les décisions paniquées et les abandons précoces.
Trois méthodes simples pour débuter
Trois chemins concrets permettent de passer de « je sais que je dois faire un budget » à « je fais mon budget chaque mois ».
Méthode 1 : Les enveloppes physiques
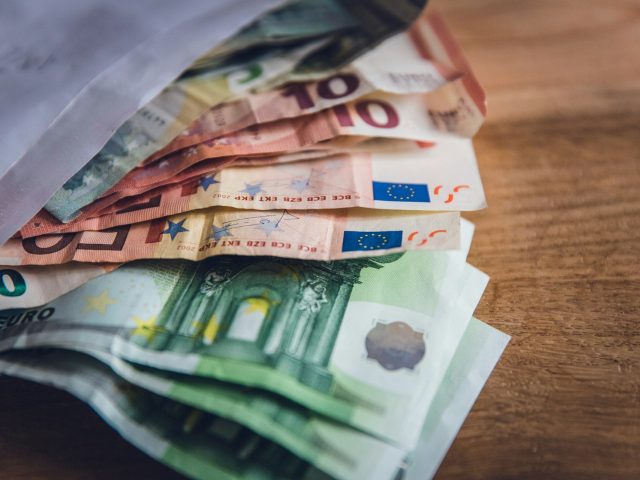
Cette approche est la plus visuelle. Retirer son revenu en espèces, compter et répartir par catégorie (alimentation, transport, loisirs, imprévus), puis remplir des enveloppes étiquetées. Chaque dépense se prélève sur son enveloppe. Quand l’enveloppe loisirs est vide, on arrête de sortir (ou on prend sur épargne, mais c’est une décision consciente, pas un dérapage). L’avantage unique : tu vois ton argent, tu le touches, tu sais immédiatement ce qui reste. L’inconvénient : pas de suivi numérique, pas d’historique facile, peu pratique pour paiements carte.
Méthode 2 : Le carnet papier
Encore plus simple : un carnet, un stylo, et tu notes chaque dépense. En fin de semaine, tu additionnes par catégorie. En fin de mois, tu as ton bilan. L’avantage : zéro coût, zéro technologie, le geste manuel d’écrire ancre l’attention (tu oublies moins une dépense que tu as écrite). L’inconvénient : pas de calcul auto, plus lent, exige de la discipline hebdo.
Méthode 3 : Un outil numérique gratuit — Pilote Budget
L’application Pilote Budget, mise à disposition par la Banque de France, centralise les revenus et dépenses, génère des bilans par catégorie, et donne des alertes. Zéro coût, zéro publicité, interface accessible. L’avantage : calculs automatiques, historique sur plusieurs mois, trends visibles. L’inconvénient : il faut saisir les données, et certains préfèrent l’écriture manuelle (qui crée une meilleure rétention).
Aucune de ces trois méthodes n’est « meilleure » — c’est celle qui rentre dans ton quotidien qui marche.
Exemple concret sur un mois
Prenons un revenu net de 2 000 € selon la règle 50/30/20. La visualisation ci-dessous montre comment se répartissent les trois parts et leurs sous-catégories : besoins essentiels (50 %), envies et loisirs (30 %), épargne et remboursement (20 %).
[sbs_tarifs id= »budget_2000_50_30_20″]
Cette répartition en euros concrets — 1 000 € en besoins, 600 € en envies, 400 € en épargne — crée un plan d’action. Mais une semaine peut sortir du schéma — une réparation auto inattendue, un cadeau d’anniversaire. C’est normal. C’est pourquoi garder un amortisseur (les 400 € d’épargne) agit comme parachute et absorbe l’imprévu sans casser la structure.
Erreurs courantes à éviter
En regardant des budgets qui déraillent, des motifs récurrents émergent. D’abord, oublier les dépenses invisibles : l’entretien auto tous les trois mois, les cadeaux annuels, les frais de santé non remboursés, les renouvellements de paperasse. Ces dépenses sont rares mais elles reviennent ; les ignorer creuse régulièrement un trou. Second : fixer un budget trop strict dès le départ. Une personne qui coupe partout d’un coup s’épuise et abandonne. Les ajustements durables sont progressifs.
Troisième erreur : confondre revenu brut et revenu net. Le revenu brut est celui affiché sur la fiche de paie ; le net est celui qui arrive vraiment sur le compte. Un budget basé sur le brut est faux, point.
Quatrième : ne pas réviser le budget quand la vie change. Un changement d’emploi, une naissance, une séparation, un déménagement — tout cela modifie le puzzle. Un budget figé longtemps, c’est un budget faux. Réviser ne signifie pas recommencer de zéro ; cela signifie revalider les postes principaux (loyer, salaire, dépenses majeures).
Cinquième : abandonner après un seul mois négatif. Un mois en déficit n’est pas un signe d’incompétence. C’est un signal à décortiquer : a-t-il eu une dépense exceptionnelle ? Les fixes ont-elles augmenté ? Les variables se sont-elles envolées ? Chaque mois en déséquilibre enseigne quelque chose — et progresser consiste d’abord à écouter ces leçons, pas à se juger.
Foire aux questions
Par où je dois commencer ? Première étape : lister précisément tous tes revenus mensuels nets. Deuxième : tracer les dépenses réelles d’un mois entier (ou quatre semaines si les cycles ne sont pas mensuels). Troisième : catégoriser chaque dépense (fixes, variables, exceptionnelles). Avec ces trois données, tu peux comparer à 50/30/20 et voir où tu te situes. Tout le reste suit.
Que faire si mon budget est en rouge chaque mois ? D’abord, identifier si le problème vient des dépenses ou du revenu (le revenu est trop bas, ou les dépenses sont trop hautes). Si c’est les dépenses, chercher dans les variables : alimentation, loisirs, achats, abonnements. Ce sont les plus faciles à ajuster sans casse. Si c’est le revenu qui manque, les solutions sortent du cadre de ce guide — mais si des dettes sont présentes, il existe des dispositifs d’aide au surendettement ; une conversation avec sa banque ou une association d’aide est une étape normale.
Combien de temps avant que ça marche ? Environ 3 mois pour stabiliser un suivi et commencer à voir des patterns. Ce chiffre n’est pas une science exacte — les études manquent sur le temps moyen d’apprentissage en gestion budgétaire — mais l’expérience montre que trois cycles mensuels suffisent pour identifier les répétitions et les vrais points d’ajustement.
La règle 50/30/20, ça marche pour tout le monde ? Non. Ces pourcentages sont des repères, pas des lois. Une personne avec un loyer très bas (elle vit chez ses parents) ne cadre pas dans ce modèle. Une personne endettée utilise 60/20/20. Une personne ayant une structure personnelle très différente peut adapter les pourcentages selon sa réalité. Le cadre est utile seulement s’il te reconnaît ; sinon, c’est juste un guide à adapter à ta vie réelle.
Répartition budgétaire (50/30/20) | 50 % besoins essentiels, 30 % | %
Exemple concret avec revenu net de 2 000 € | 1 000 € besoins + 600 € envies | €
Variante pour personne endettée (60/20/20) | 60 % besoins, 20 % envies, 20 | %
Délai pour stabiliser un suivi budgétaire | 3 mois |
[/sbs_jauges]
Sources
- argentpratique.fr
- financera.fr
- moneyes.fr
- mobiclic.com
Rédacteur · culture, société, loisirs
Hugo Fabre suit le logement et les factures : chauffage, isolation, entretien de la chaudière, droits du locataire. Ses articles partent d’un cas concret et se terminent par ce qu’il faut faire.